

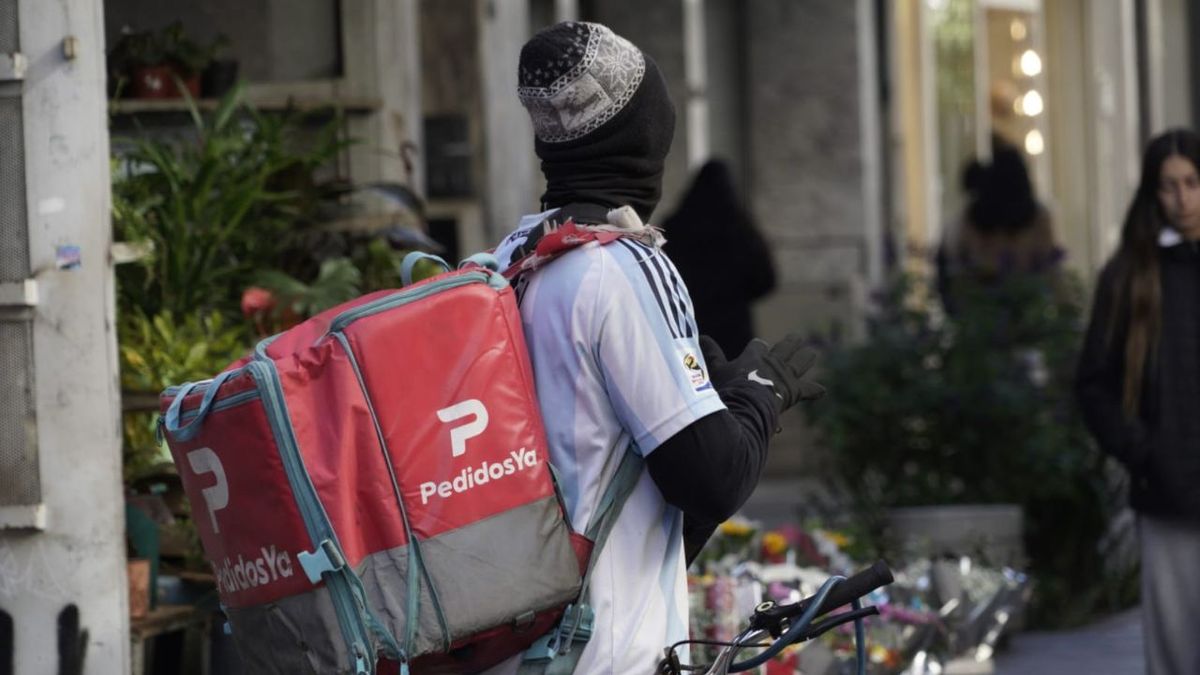
Alerta por endeudamiento de repartidores de apps con tasas que llegan al 700% anual
El sindicato Sitrarepa denunció que las plataformas de delivery financian herramientas de trabajo mediante créditos usurarios, profundizando la precarización en el sector.
El Sindicato de Base de Trabajadores de Reparto por Aplicación (Sitrarepa) encendió las alarmas sobre una nueva modalidad de precarización financiera dentro del sector del delivery. Según denunciaron las autoridades gremiales, las principales empresas multinacionales que operan en el país comenzaron a ofrecer créditos directos a los repartidores para la adquisición y reparación de sus herramientas de trabajo. Sin embargo, estas líneas de financiamiento privado aplican tasas de interés nominales que alcanzan el 700% anual.
Esta operatoria financiera genera un mecanismo de retención y dependencia económica que obliga a los trabajadores a prolongar sus jornadas laborales en la vía pública para cubrir las cuotas. Desde el sindicato señalaron que el sistema se aprovecha de la falta de regulación y de la vulnerabilidad de miles de monotributistas que no pueden acceder al sistema bancario tradicional debido a sus ingresos variables y la falta de garantías patrimoniales.
La problemática impacta de manera directa en los grandes centros urbanos del país, donde el flujo de pedidos registró una sensible disminución en el último bimestre debido a la pérdida de poder adquisitivo de los consumidores. En este contexto de recesión, el endeudamiento dentro de las propias plataformas para las que prestan servicios se convirtió en la única alternativa para sostener la actividad diaria de los cadetes.
El crecimiento acelerado de la deuda según los registros oficiales
La preocupación expresada por las organizaciones gremiales encuentra un correlato directo en los indicadores estadísticos del sistema financiero formal. De acuerdo con los últimos informes emitidos por el Banco Central de la República Argentina (BCRA), el saldo promedio de deuda de los trabajadores independientes asociados a plataformas tecnológicas de servicios rozaba los 900.000 pesos por persona al cierre del último ejercicio anual analizado.
La velocidad del endeudamiento dentro de este segmento laboral muestra una curva de crecimiento exponencial que se sostiene desde la pospandemia. Los registros oficiales revelan que la cantidad de repartidores con saldos deudores activos se incrementó un 177% en el período previo, consolidando una tendencia alcista que sumó otro 122% de aumento durante el último año calendario bajo auditoría regulatoria del BCRA.
El fenómeno está directamente vinculado al deterioro de las condiciones del mercado laboral general, que empuja a desocupados y trabajadores subempleados hacia el motomandado. Al no contar con capital inicial para renovar sus elementos de movilidad, los nuevos ingresos al sistema quedan atrapados de forma inmediata en las redes de financiamiento interno que promueven los propios algoritmos de las plataformas de delivery.
El costo de capital de trabajo absorbido enteramente por el repartidor
La matriz operativa de las empresas de delivery digital se estructuró históricamente sobre la transferencia total de los costos logísticos hacia el eslabón más débil de la cadena de valor. El mantenimiento técnico de los vehículos, los abonos de conectividad de telefonía celular, los cascos reglamentarios, las mochilas de aislamiento térmico y la indumentaria para contingencias climáticas corren exclusivamente por cuenta de los repartidores.
"La situación es gravísima y alarmante. Nosotros trabajamos sin ningún tipo de derecho laboral, cobramos por pedido entregado y tenemos que hacernos cargo de todas las herramientas de trabajo. Las empresas no ponen un peso", afirmó Ezequiel Rodríguez, secretario de Juventud de Sitrarepa, al describir las dificultades para sostener la rentabilidad diaria.
A medida que se incrementan las horas de circulación para compensar la caída del valor real de las tarifas por viaje, el desgaste mecánico de las motocicletas y bicicletas se acelera, demandando reinversiones constantes en repuestos y neumáticos. Ante la imposibilidad de detener la producción, los trabajadores recurren a los adelantos de capital que las mismas plataformas ofrecen de manera segmentada dentro de sus aplicaciones de gestión.
Algoritmos de rendimiento y la mecánica de los pagos semanales
La denuncia judicial y administrativa presentada por el gremio pone el foco en la opacidad con la que se administran estos recursos financieros. Los sistemas informáticos que regulan el ranking de desempeño y la asignación de viajes de cada repartidor son utilizados simultáneamente para determinar el perfil crediticio del usuario, estableciendo los montos disponibles y las tasas de interés según el nivel de conectividad demostrado.
La modalidad de cobro de estos préstamos representa otra de las principales críticas de los trabajadores, ya que las cuotas se debitan de manera semanal directamente de las liquidaciones de los ingresos generados por las entregas completadas. Este sistema de retención previa reduce el margen de ganancia líquida disponible para el sustento diario del núcleo familiar del repartidor, forzándolo a aceptar viajes de mayores distancias.
"Generan una situación de dependencia porque terminamos atados a trabajar cada vez más horas para pagar las herramientas con las que trabajamos para esas mismas empresas", sostuvo Rodríguez. El dirigente gremial ejemplificó que existen casos documentados de trabajadores que solicitaron financiamiento por un valor de entre un millón y un millón y medio de pesos para renovar su unidad rodante y terminaron devolviendo sumas cercanas a los cuatro millones de pesos.
El reclamo de regulación y el desplome del valor de los viajes
La proliferación de estos créditos se produce en un marco de precarización del mercado interno de delivery, caracterizado por una sobreoferta de mano de obra en la vía pública y un estancamiento nominal de los pagos por envío. Según detallaron fuentes del sector, el valor base de un viaje oscila actualmente entre los 1.000 y los 3.000 pesos, dependiendo variables discrecionales de la empresa como la densidad de demanda y las alertas meteorológicas.
Frente a este escenario, desde Sitrarepa rechazaron que la oferta de créditos de las plataformas deba encuadrarse dentro de las políticas de inclusión financiera o democratización del capital. Por el contrario, las organizaciones de base exigen una intervención urgente del Ministerio de Capital Humano y de las agencias de control del consumidor para establecer límites estrictos a las tasas de interés y prohibir la retención automática de haberes en cuentas digitales de uso laboral.
La falta de un marco regulatorio específico para las empresas de la economía de plataformas agrava la vulnerabilidad económica de un colectivo que ya supera el millón de usuarios prestadores en toda la extensión del territorio nacional, consolidando un esquema donde la tecnología opera como un dinamizador de la usura financiera informal.
De acuerdo con información difundida por: La Capital


📝 ¡Gracias por tu lectura!
Tu feedback no solo mejora el contenido, sino que también inspira a otros lectores.
📝 ¡Gracias por tu lectura!
Tu feedback no solo mejora el contenido, sino que también inspira a otros lectores.