

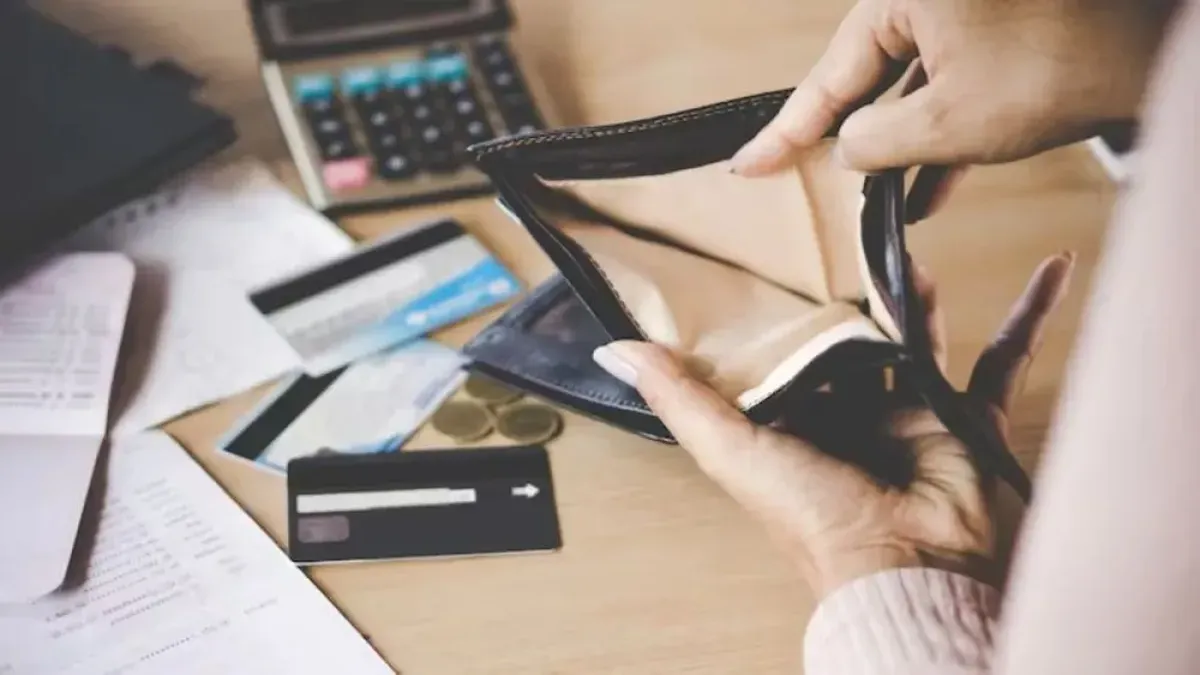
En julio la morosidad de los créditos familiares alcanzó el 18 % del total, consolidando casi dos años de subas mensuales consecutivas. El incremento refleja el endurecimiento del ingreso disponible frente a la inflación y el repunte de los tipos de interés. El escenario pone en alerta a bancos, reguladores y a millones de hogares que ven deteriorarse su capacidad de pago.
El estudio conjunto de la consultora Eco Go y la Universidad Austral, publicado el 12 de agosto de 2024, muestra que la proporción de deudores en mora pasó de 16,3 % en junio a 18 % en julio, marcando el mayor nivel desde 2022. Los datos se basan en la información de 1,2 millones de créditos de consumo, hipotecarios y automotrices gestionados por los principales bancos del país.
El aumento se concentra en los préstamos de consumo, cuyo índice de morosidad llegó al 20,5 % en julio, frente al 18,9 % registrado en junio. En contraste, la morosidad de los créditos hipotecarios se mantuvo estable en torno al 12 %, aunque muestra una ligera tendencia al alza desde el primer trimestre del año.
El informe atribuye la escalada a varios factores estructurales: la inflación acumulada del 276 % en los últimos 12 meses, la devaluación del peso que redujo el poder adquisitivo y el encarecimiento de los préstamos tras la última alza de la tasa de referencia del Banco Central, que alcanzó el 118 % en julio.
Asimismo, la pérdida de empleo y la reducción de salarios reales, según datos del INDEC, han limitado la capacidad de los hogares para cumplir con sus obligaciones. En el trimestre enero‑marzo, la tasa de empleo cayó un 1,8 % y el salario real se contrajo un 6,4 %.
Los bancos han respondido ajustando sus políticas de riesgo: el Grupo Financiero Galicia informó que incrementó sus provisiones por incobrables en 15 % respecto al mes anterior, mientras que el Banco Santander anunció la ampliación de planes de refinanciación para 150 000 clientes en situación de vulnerabilidad.
Expertos del sector advierten que la tendencia podría revertirse solo con una estabilización de la inflación y una política monetaria que reduzca la presión sobre los costos crediticios. La Comisión Nacional de Valores (CNV) ha llamado la atención sobre la necesidad de fortalecer los mecanismos de protección al consumidor financiero para evitar un deterioro mayor en la salud crediticia de las familias.
De acuerdo con información difundida por: C5N


📝 ¡Gracias por tu lectura!
Tu feedback no solo mejora el contenido, sino que también inspira a otros lectores.
📝 ¡Gracias por tu lectura!
Tu feedback no solo mejora el contenido, sino que también inspira a otros lectores.