

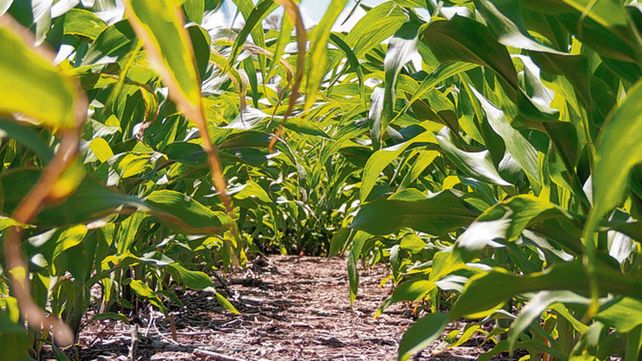
El mercado de granos argentino registra un ritmo sostenido en la comercialización de maíz, mientras la cadena de trigo readecua sus proyecciones de cara a la recolección del ciclo 2026/27. La liquidez aportada por los cereales de verano sostiene la operativa agroexportadora en un contexto global atravesado por la volatilidad de las cotizaciones internacionales y la evolución del clima regional.
La comercialización de maíz continúa operando como el principal motor de liquidez para los productores agropecuarios en el tramo final del ciclo de negocios. La demanda por parte de los exportadores y de la industria de la transformación interna mantiene una tónica compradora fluida, incentivada por la necesidad de asegurar abastecimiento para los compromisos de embarque asumidos en los puertos del Gran Rosario y del nodo del Atlántico.
El volumen de granos comprometido refleja una estrategia de venta paulatina por parte del sector productivo, que utiliza las entregas de cereal de origen tardío y de segunda para calzar compromisos financieros y escalonar la fijación de precios. La firmeza del mercado internacional, sumada a la logística fluvial ordenada en la Vía Navegable Troncal, facilita el flujo de operaciones hacia los destinos tradicionales de exportación en Asia y el norte de África.
Los analistas del sector agroindustrial coinciden en que la fluidez del mercado maicero responde tanto a la necesidad de caja de las explotaciones agrícolas como a la competitividad del grano argentino en los mercados internacionales. La flexibilidad en las opciones de entrega y el diferencial de prima respecto a las cotizaciones de referencia en la Bolsa de Chicago apuntalan el dinamismo del cereal sobre otros productos del complejo agrícola.
A la par de la liquidez que aporta el maíz, la cadena del trigo concentra la atención de los operadores debido al avance de los cultivos de la nueva campaña y la inminencia de las primeras labores de recolección en las provincias del centro y norte del país. El cereal de invierno ingresa en definiciones críticas para la consolidación del rinde, en un escenario donde el estado hídrico de los suelos marca heterogeneidades marcadas entre las distintas regiones productivas.
Las estimaciones de producción para el ciclo 2026/27 se encuentran sujetas a la evolución de las precipitaciones en la franja central y a la ausencia de temperaturas extremas durante el período de llenado de grano. Mientras los lotes del norte argentino muestran un estado avanzado de maduración con expectativas de cosecha moderadas, las zonas núcleo y sur de la región pampeana dependen de aportes hídricos adicionales para sostener el potencial de rendimiento.
El desafío de la cosecha fina no se agota en las variables agronómicas. En el plano comercial, los valores ofrecidos para la entrega futura de trigo enfrentan la competencia de la abundante oferta proyectada en el hemisferio norte, con Rusia y la Unión Europea marcando la pauta de precios en el mercado internacional. Esta coyuntura limita los márgenes de rentabilidad del productor local y exige una gestión de riesgos rigurosa mediante coberturas en los mercados de futuros.
"El productor de trigo necesita certezas en el frente de costos y previsibilidad en la comercialización para no quedar descalzado frente a la volatilidad externa", señalan desde las mesas de operadores de granos al evaluar la liquidez de las posiciones con entrega a fin de año.
La interacción entre la oferta de grano disponible y las necesidades de la exportación define un mapa de precios caracterizado por la Selectividad. En el caso del maíz, los valores negociados en las plazas físicas de Rosario y Bahía Blanca mantienen un piso que permite cubrir los costos operativos, mientras que las coberturas de trigo de la nueva cosecha muestran un volumen de operaciones más acotado a la espera de certezas sobre el volumen total producido.
| Cereal | Condición de Mercado | Destino Principal | Factor Clave de Seguimiento |
| Maíz | Ventas fluidas con demanda constante | Exportación e Industria | Mantenimiento del ritmo de embarques |
| Trigo | Cautela a la espera de la nueva cosecha | Molinería y Exportación a Brasil | Clima en la franja central durante el llenado |
El sector industrial molinero interno mantiene un ritmo de compras pausado, priorizando la adquisición de lotes que cumplan con los parámetros de calidad proteica requeridos para la elaboración de harinas destinadas al consumo doméstico y la exportación regional. Por su parte, la exportación monitorea de cerca la demanda de Brasil, el principal comprador de trigo argentino, cuya necesidad de importación actuará como el regulador natural de los precios locales durante el primer trimestre del próximo año.
La diferencia en los ritmos comerciales de ambos cereales impacta directamente en los ingresos de divisas del país y en la planificación logística del transporte automotor y ferroviario de cargas. La capacidad de procesamiento de la industria pesada y la disponibilidad de cupos en las terminales portuarias determinarán la agilidad del empalme entre la salida del maíz tardío y el pico de ingresos del trigo nuevo.
La campaña de granos avanza así sobre una doble dinámica: la estabilidad transaccional que proporciona el mercado maicero y la expectativa cautelosa que genera el cierre del ciclo triguero, en un año donde la precisión operativa resulta determinante para la rentabilidad de toda la cadena de valor.


📝 ¡Gracias por tu lectura!
Tu feedback no solo mejora el contenido, sino que también inspira a otros lectores.
📝 ¡Gracias por tu lectura!
Tu feedback no solo mejora el contenido, sino que también inspira a otros lectores.